住宅ローン2,000万円の返済はきつい?年収・期間別のシミュレーションも
この記事では、住宅ローン2,000万円の返済は厳しいのかについて解説します。
マイホームのための住宅ローンを検討する際には、自分の年収に応じた適切な返済計画を組むことが大切です。曖昧な返済計画でスタートしてしまうと、毎月のローン返済に苦しんでしまいます。
本記事では、2,000万円の住宅ローンを組んだ際のシミュレーションを、年収別・期間別に解説します。これからマイホームを購入するために住宅ローンを組もうと考えている人は、ぜひ本記事を参考にしてください。
【この記事でわかること】
● 2,000万円の住宅ローンを組む場合に年収はいくら必要?
● 【年収別】住宅ローン2,000万円の返済シミュレーション
● 【年齢別】住宅ローン2,000万円の返済シミュレーション
● 住宅ローン2,000万円を無理なく返済するコツ
2,000万円の住宅ローンを組む場合に年収はいくら必要?
2,000万円の住宅ローンを検討するとき、「年収はいくらあれば借りられるのか」と気になる人は少なくありません。必要な年収は一概に断言できませんが、年収倍率や返済負担率からおおよその目安を考えることができます。
ここでは、以下それぞれの考え方を見ていきます。
- 年収倍率から見る年収目安
- 返済負担率から見る年収目安
年収倍率から見る年収目安
2,000万円の住宅ローンを組む場合、年収300〜400万円程度が1つの目安になります。住宅ローンの借入額は、年収の5〜7倍程度を目安に考えるのが一般的です。
この目安を踏まえると、年収400万円なら5倍で2,000万円、年収300万円なら7倍で2,100万円となるため、2,000万円の借入もこの範囲に収まることになります。
ただし、年収倍率だけで借入額が決まるわけではありません。実際の審査では、金利や返済期間、ほかのローンの返済状況なども確認されます。
希望する金額を借りられたとしても、返済が家計の負担になってしまっては本末転倒です。毎月いくらまでなら無理なく返せるのかも考えながら、借入額を決めることをおすすめします。
返済負担率から見る年収目安
2,000万円の住宅ローンを組める年収かどうかを判断する目安の1つが、返済負担率です。返済負担率は、年収のうちローンの返済に充てる金額がどのくらいを占めるのかを表す割合で、次の計算式で求められます。
返済負担率(%)=年間のすべてのローン返済額÷年収×100
住宅ローンの審査では、返済負担率35%以内が一般的な目安とされています。たとえば、年収400万円であれば、返済負担率35%の場合、年間のローン返済額は140万円、月額では約11.7万円が目安です。
この金額には住宅ローンだけでなく、マイカーローンや教育ローンなどの返済も含まれます。2,000万円を借りる場合も、年間の返済額が年収に対してどの程度になるのかを確認することが重要です。
\はじめての家づくりに!商品や流れが分かる1冊/
【年収別】住宅ローン2,000万円の返済シミュレーション
ここでは、2,000万円の住宅ローンを組んだ際の返済シミュレーションを年収別に見ていきます。シミュレーションの設定条件は、以下のとおりです。
【設定条件】
借入金額:2,000万円
返済年数:35年(420回)
固定金利:1.880%
設定条件を踏まえて、以下の順にシミュレーションします。
- 年収300万円の場合
- 年収350万円の場合
- 年収400万円の場合
- 年収450万円の場合
- 年収500万円の場合
年収300万円の場合
年収300万円で2,000万円の住宅ローンを組んだ場合、毎月の返済額がどのくらいになるのか見てみましょう。
|
毎月の返済額 |
約6.5万円 |
|
年間返済額 |
約78万円 |
|
返済負担率 |
約26.0% |
年収300万円の場合、返済負担率は約26.0%となり、年収の4分の1程度を住宅ローンの返済に充てる計算です。ただし、実際の手取り額は年収300万円より少なくなります。
住宅購入後は固定資産税や火災・地震保険料、修繕費などもかかるため、これらの費用も含めて家計に無理がないか確認しておきましょう。
年収350万円の場合
年収350万円で2,000万円の住宅ローンを組んだ場合の返済額を見てみましょう。
|
毎月の返済額 |
約6.5万円 |
|
年間返済額 |
約78万円 |
|
返済負担率 |
約22.3% |
年収350万円の場合、返済負担率は約22.3%です。年収300万円の場合と比べると、収入に占める住宅ローン返済の割合は低くなります。
ただし、家族構成や毎月の生活費によって家計の余裕は変わります。今後予定している大きな支出も含め、住宅ローンを返済しながら安定して生活できるか考えておきましょう。
年収400万円の場合
年収400万円で2,000万円の住宅ローンを組んだ場合、返済額が収入に対してどの程度になるのか確認してみましょう。
|
毎月の返済額 |
約6.5万円 |
|
年間返済額 |
約78万円 |
|
返済負担率 |
約19.5% |
年収400万円では、返済負担率は20%を下回ります。その分、年収300万円や350万円の場合と比べると、収入に占める住宅ローン返済の割合は小さくなります。
毎月の返済だけでなく、貯蓄や教育費などに回すお金も考えながら、家計全体の収支を確認しておくと安心です。
年収450万円の場合
年収450万円で2,000万円の住宅ローンを組んだ場合、収入に対する返済額の割合を見てみましょう。
|
毎月の返済額 |
約6.5万円 |
|
年間返済額 |
約78万円 |
|
返済負担率 |
約17.3% |
年収450万円の場合、返済負担率は20%を下回る約17.3%です。収入に対する住宅ローン返済の割合が低くなるため、毎月の収支にも余裕を持たせやすくなります。
ただし、住宅の購入後には家具や家電の買い替えなど、まとまった出費が発生することもあります。こうした支出もあらかじめ想定して資金を確保しておくと安心です。
年収500万円の場合
年収500万円で2,000万円の住宅ローンを組んだ場合、毎月の返済額と返済負担率は次のようになります。
|
毎月の返済額 |
約6.5万円 |
|
年間返済額 |
約78万円 |
|
返済負担率 |
約15.6% |
年収500万円の場合、返済負担率は約15.6%まで下がります。
2,000万円の借入額に対して、収入に占める返済額の割合には比較的余裕があります。その分、将来に向けた貯蓄や住宅のメンテナンス費用などにも資金を振り分けやすくなります。
ただし、余裕がある場合でも急な出費に備えて一定の資金を手元に残しておくことが必要です。
\はじめての家づくりに!商品や流れが分かる1冊/
【年齢別】住宅ローン2,000万円の返済シミュレーション
住宅ローンは、借入する年齢によって設定できる返済期間や毎月の返済額が変わります。ここでは完済時年齢を65歳とし、2,000万円を借りた場合の返済額を年齢別にシミュレーションします。
- 30歳で返済期間35年の場合
- 35歳で返済期間30年の場合
- 40歳で返済期間25年の場合
- 45歳で返済期間20年の場合
なお、シミュレーションでは以下の条件を設定します。
【設定条件】
借入金額:2,000万円
固定金利:1.880%
完済時年齢:65歳
30歳で返済期間35年の場合
30歳で2,000万円の住宅ローンを35年返済で組んだ場合、返済額や支払利息は以下のとおりです。
|
毎月の返済額 |
約6.5万円 |
|
年間返済額 |
約78万円 |
|
支払利息 |
約731万円 |
返済期間を35年にすると、毎月の返済額を抑えやすく、家計への負担を分散できます。30歳であれば長期の返済期間を設定しやすい一方、返済期間が長いほど支払う利息の総額は増えます。
収入や貯蓄に余裕ができた場合、繰り上げ返済を検討して返済期間を短縮する方法もあります。
35歳で返済期間30年の場合
35歳で2,000万円の住宅ローンを30年返済で組んだ場合、返済額や支払利息は以下のとおりです。
|
毎月の返済額 |
約7.3万円 |
|
年間返済額 |
約87.3万円 |
|
支払利息 |
約618万円 |
返済期間を30年にすると、35年返済より毎月の返済額は増えますが、その分、支払う利息の総額を抑えられます。
35歳以降は結婚や子育てなどで家計の支出が変化することも考えられます。今後のライフプランを見通しながら、毎月7万円台の返済を続けられるか確認しておきましょう。
40歳で返済期間25年の場合
40歳で2,000万円の住宅ローンを25年返済で組んだ場合、返済額や支払利息は以下のとおりです。
|
毎月の返済額 |
約8.4万円 |
|
年間返済額 |
約100万円 |
|
支払利息 |
約508万円 |
返済期間が25年になると、毎月の返済額は8万円台まで上がります。40代は子どもの進学などで教育費が増える家庭もあるため、住宅ローンとほかの支出が重なる時期を確認しておきましょう。
45歳で返済期間20年の場合
45歳で2,000万円の住宅ローンを20年返済で組んだ場合、返済額や支払利息は以下のとおりです。
|
毎月の返済額 |
約10.0万円 |
|
年間返済額 |
約120万円 |
|
支払利息 |
約401万円 |
返済期間を20年にすると、毎月の返済額は約10万円となり、35年返済と比べて負担は大きくなります。
一方、返済期間が短いため、支払う利息の総額は抑えられます。45歳以降は老後資金の準備も視野に入るため、住宅ローンの返済と貯蓄を両立できる資金計画を立てることが重要です。
\はじめての家づくりに!商品や流れが分かる1冊/
住宅ローン2,000万円を無理なく返済するコツ
ここでは、住宅ローン2,000万円を無理なく返済するコツを解説します。
- 頭金を多めに用意する
- 返済期間を長く設定する
- 繰り上げ返済を活用する
- 収入合算を検討する
- ペアローンを利用する
頭金を多めに用意する
住宅ローンの返済負担を軽くしたい場合は、頭金を多めに入れるのも1つの方法です。頭金を増やせば住宅ローンの借入額を減らし、毎月の返済額や支払う利息も抑えられます。
ただし、頭金を増やすために貯蓄を使い切ってしまうのは望ましくありません。住宅を購入した後も、引っ越しや家具・家電の購入などのお金がかかります。
急な出費にも対応できるよう、ある程度の貯蓄は手元に残しておくことをおすすめします。今後の生活に必要なお金も考えながら、無理のない金額を頭金に充てることがポイントです。
返済期間を長く設定する
返済期間を長くすると毎月のローン返済負担額を軽くできます。2,000万円の住宅ローンを”35年返済・銀行ローン・変動金利(年0.945%)”で組んだ場合、毎月の返済額は5万5,946円です。
一方、同条件で20年返済にすると、毎月返済額は9万1,489円となり、35年返済に比べて毎月3万5,543円を多く負担しなければなりません。
返済開始当初はまだ収入が低いケースが多いため、なるべく長期の返済計画を組みましょう。
繰り上げ返済を活用する
家計に余裕があるときは、繰り上げ返済を利用するのも1つの方法です。繰り上げ返済した分は元金の返済に充てられるため、その後に支払う利息を減らせます。
返済期間を短くする「期間短縮型」と、毎月の返済額を減らす「返済額軽減型」があるので、家計の状況にあわせて選ぶことが重要です。
ただし、繰り上げ返済を優先しすぎて、手元のお金が足りなくなるのは避けたいところです。教育費や急な出費など、これから必要になるお金を残しながら、余裕のあるタイミングで行うことをおすすめします。
収入合算を検討する
1人の収入だけでは2,000万円の借入が難しい場合は、夫婦などの収入を合算して住宅ローンを申し込む方法があります。収入合算を利用すると、1人で申し込むより借入可能額を増やせる可能性があります。
ただし、借りられる金額が増えたからといって、上限まで借りる必要はありません。出産や育児、転職などで、将来どちらかの収入が減ることも考えられます。
収入合算には連帯保証型や連帯債務型があるため、それぞれの仕組みを確認し、今後の働き方や家計の変化も考えながら利用を検討しましょう。
ペアローンを利用する
夫婦とも収入がある場合にペアローンを利用すると、借入限度額が大きくなり、住宅ローン減税の特例をダブルで受けられます。
ただし、将来的に子育てなどで収入源が夫婦どちらかの1人になった場合は、毎月の返済額が大きな負担になるおそれがあるため、慎重に検討してください。
また、離婚に至った場合には住宅ローンの返済が原因でトラブルに発展するケースが少なくないため、ペアローンを組む際は、1人で返済することになった場合を想定した余裕のある返済計画を立てましょう。
住宅ローン2,000万円ならどんな家が建てられる?
2,000万円の住宅ローンで建てられる家は、土地をすでに持っているか、これから購入するかで大きく変わります。まずは、自分がどちらのケースに当てはまるかを確認してみましょう。
【建物にかけられる予算の変化】
|
項目 |
土地あり(親の土地・相続など) |
土地から購入 |
|---|---|---|
|
土地代 |
0円 |
500万〜1,000万円程度 |
|
建物にかけられる予算 |
約1,800万円 |
約900万〜1,400万円 |
|
本体工事費の目安 |
1,400万〜1,500万円 |
700万〜1,100万円 |
|
延床面積の目安 |
21〜27坪 |
12〜18坪 |
|
間取りの目安 |
3LDK・2階建て |
1LDK〜2LDK・コンパクト住宅 |
|
設備・仕様 |
標準仕様+一部こだわり可 |
標準仕様中心 |
※本体工事費の坪単価を55万〜70万円/坪として試算した目安であり、各数値は地域や依頼先によって変動します。
土地ありなら、予算の多くを建物に回せるため、間取りや設備にもある程度こだわれます。一方、土地から購入する場合は、土地代を抑えるか、自己資金を併用するのが現実的な選択肢になります。
間取り別に実現できる家づくりとしては、以下が目安になります。
|
延床面積 |
間取りの目安 |
想定人数 |
暮らしのイメージ |
|---|---|---|---|
|
20坪(約66㎡) |
2LDK |
2〜3人 |
夫婦+子ども1人。平屋も検討可。 |
|
23坪(約76㎡) |
3LDK |
3〜4人 |
子育て世帯の標準サイズ。 |
|
25坪(約83㎡) |
3LDK+収納 |
3〜4人 |
水回りや収納に余裕が出やすい |
|
30坪(約99㎡) |
4LDK |
4〜5人 |
比較的余裕のある間取り。ただし、予算は要調整。 |
※各数値や実際の暮らしのイメージは地域や依頼先のプランなどによって変動します。
なお、2,000万円すべてを建物に使えるわけではありません。外構工事や地盤改良、登記費用なども含めて、家づくりにかかるお金を最初からまとめて考えておきましょう。
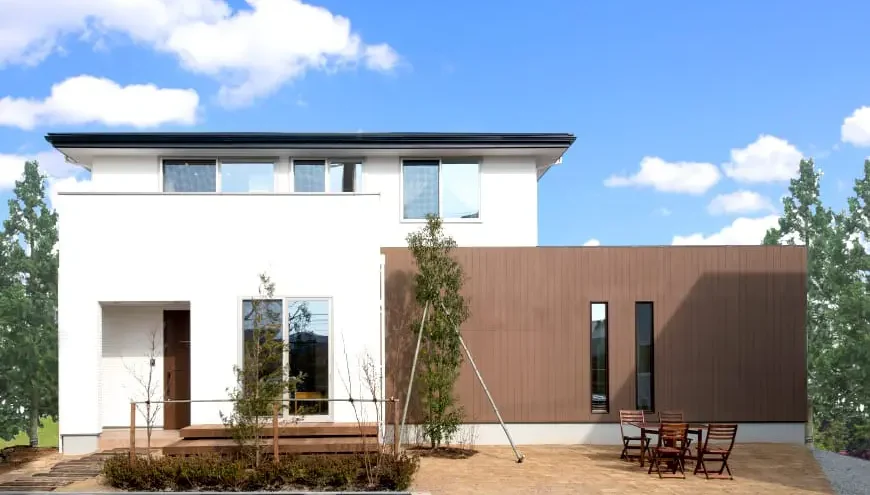
予算2,000万円前後で注文住宅を検討しているなら、TATTA!の「ワンプライス注文住宅」がおすすめです。3LDK・2階建て・23坪、太陽光発電付きで税込2,013万円のプラン(※)もあり、自由設計で自分たちにあった住まいを考えられます。
※ご提案内容によっては追加費用がかかる可能性もあります
住宅ローン2,000万円がきつい場合は組み方を工夫しよう
住宅ローン2,000万円の支払いが「きつい」と感じた場合には、無理せずに再度返済計画を見直しましょう。
頭金を用意して低金利や返済年数を検討するだけでも、毎月の返済額を大きく抑えられます。
まずは、無理のない返済計画からスタートすることが最も大切です。
年月が経ち収入に余裕が出てくれば、繰り上げ返済で返済計画を見直せるため、スタート時は長期返済で無理のない返済計画にすることをおすすめします。
とはいえ、自分たちだけでは「固定か変動か迷ってしまう」、「どの程度の返済ならやっていけるのかわからない」という人も少なくありません。その場合、銀行や住宅ローンに詳しい住宅メーカーや建築業者に相談することがおすすめです。
TATTA!では、住宅ローンや建築予算について安心して相談できる『家づくり相談会』を、お近くの店舗で開催中です。住宅ローンに関する知識が豊富なスタッフが対応しますので、自分の収入や予算に見合った返済プランが見つかります。
\はじめての家づくりに!商品や流れが分かる1冊/